Steuerberater für Osteopathen, bundesweit und digital
- Spezialisiert auf Heilberufe
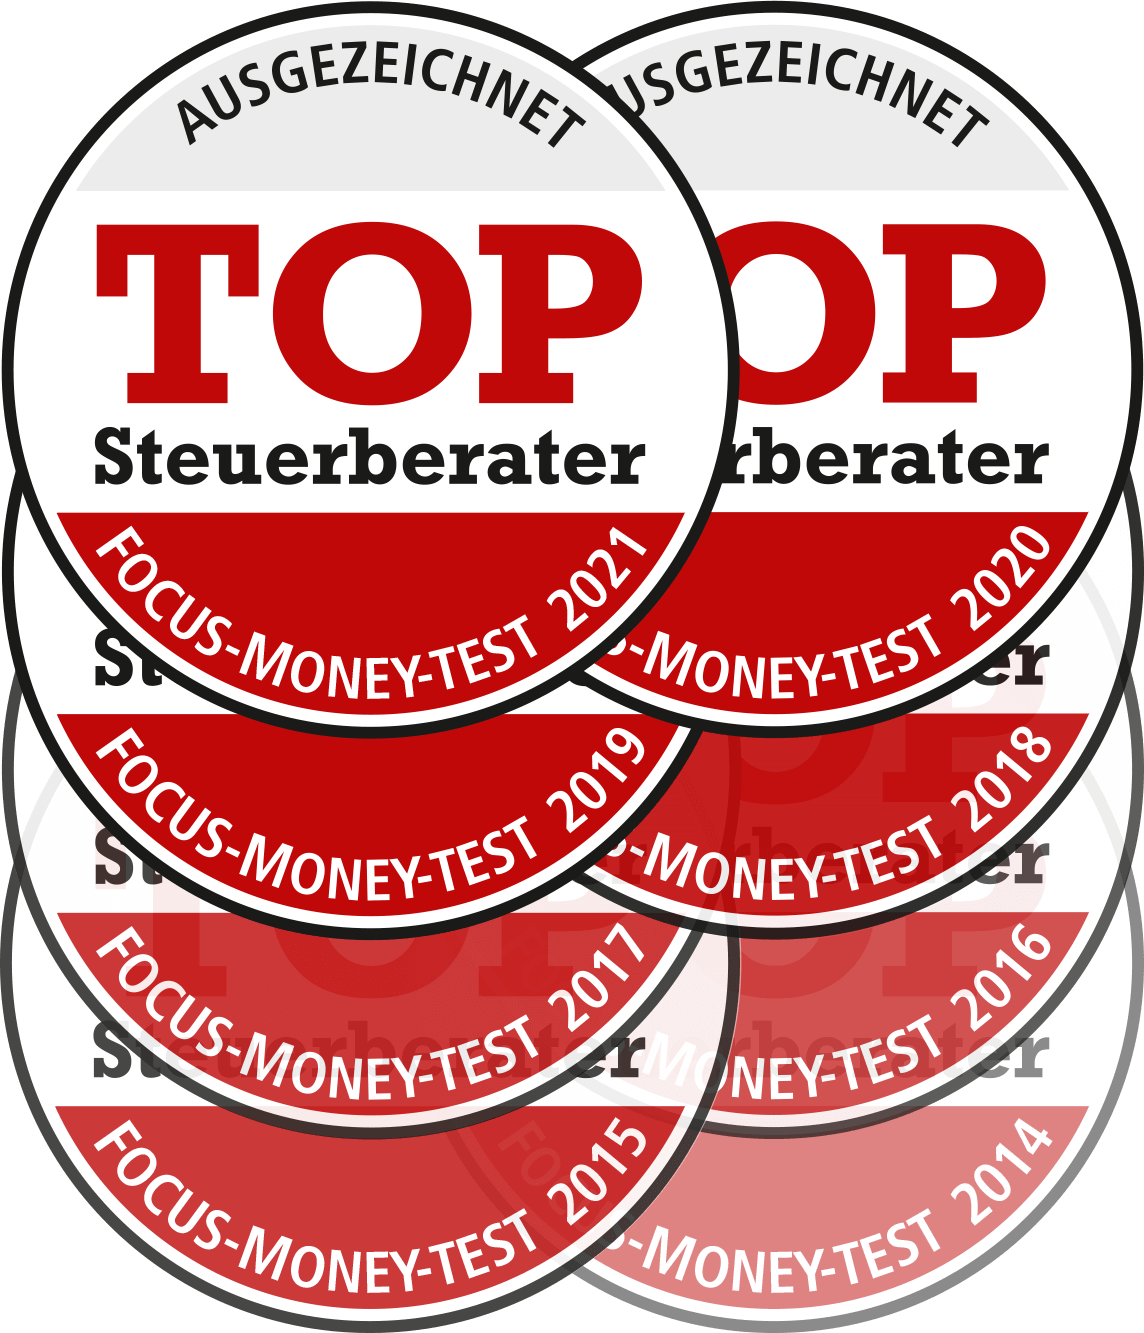
- FOCUS-MONEY TOP-Steuerberater seit 2014
- Digital mit DATEV Unternehmen online
Sie behandeln Ihre Patienten ganzheitlich. Ihre Steuern verdienen denselben Blick. Wir kennen die Fallstricke der Osteopathie: Umsatzsteuer, Gewerbesteuer-Risiko durch Kurse und Produkte, teure Ausbildungskosten und die Frage, wie aus Ihrer Praxis ein stabiles Unternehmen wird.
Die vier größten Steuerfallen für Osteopathen
Osteopathie ist kein Standardfall. Genau deshalb passieren hier Fehler, die erst Jahre später beim Finanzamt auffallen und dann richtig Geld kosten.
Umsatzsteuer: frei oder nicht?
Ob Ihre Behandlungen umsatzsteuerfrei sind, hängt an Ihrer Qualifikation und an der Art der Leistung (§ 4 Nr. 14 UStG). Physiotherapeut mit oder ohne Heilpraktikererlaubnis, Verordnung oder Selbstzahler: Jede Konstellation wird anders behandelt.
Kurse, Produkte, Online-Angebote
Präventionskurse, Online-Programme oder der Verkauf von Produkten sind oft umsatzsteuerpflichtig und gewerblich. Schlimmstenfalls färbt das auf die ganze Praxis ab und löst Gewerbesteuer aus (§ 15 Abs. 3 Nr. 1 EStG).
Ausbildung zum Preis eines Kleinwagens
Die Osteopathie-Ausbildung kostet über mehrere Jahre einen fünfstelligen Betrag. Wer Kurse, Reisen und Literatur nicht sauber dokumentiert, verschenkt Steuervorteile, die gerade in der Gründungsphase wertvoll sind.
Der Bescheid-Schock
Die Praxis läuft, dann kommen Nachzahlung und Vorauszahlungen auf einmal. Ohne Planung fehlt plötzlich das Geld für Miete, Behandlungsliege oder die nächste Fortbildung.
Viele Steuerberater kennen Osteopathie nur vom Hörensagen
Viele Osteopathen werden steuerlich wie ein beliebiger Handwerksbetrieb behandelt. Es wird gebucht, die Erklärung abgegeben, fertig. Ob Ihre Leistungen richtig eingeordnet sind, ob der neue Online-Kurs Ihre Freiberuflichkeit gefährdet oder wie Sie die Praxis zukunftssicher aufstellen, fragt niemand.
Wir arbeiten seit Jahren mit Heilberufen: Osteopathen, Physiotherapeuten, Heilpraktiker und Therapeuten. Wir kennen die Abgrenzungsfragen, die Rechtsprechung und die typischen Prüfungsfelder des Finanzamts. Damit Sie sich auf Ihre Patienten konzentrieren können und nicht auf Paragrafen.
In vier Schritten zu einer Praxis, die steuerlich sauber läuft
- 01Schritt 1
Bestandsaufnahme
Wir schauen uns Ihre Qualifikation, Ihr Leistungsangebot und die letzten Steuerbescheide an.
- Leistungen richtig eingeordnet
- Risiken sichtbar
- 02Schritt 2
Struktur klären
Behandlung, Kurse, Produkte, Online-Angebote: Wir trennen sauber, was freiberuflich und was gewerblich ist.
- Umsatzsteuer geklärt
- Abfärbung vermieden
- 03Schritt 3
Digital einrichten
Belege per App, Bank angebunden, Rechnungen digital. Kein Pendelordner, keine Zettelwirtschaft.
- DATEV Unternehmen online
- Zugriff jederzeit
- 04Schritt 4
Laufend begleiten
Buchführung, Jahresabschluss, Steuererklärungen und eine Planung, damit Nachzahlungen vorher feststehen.
- Keine Überraschungen
- Ansprechpartner direkt
Sie wissen, woran Sie steuerlich sind
Sie wissen, welche Ihrer Leistungen steuerfrei sind und wo Sie Umsatzsteuer ausweisen müssen.
Kurse, Produkte und Online-Angebote sind so aufgestellt, dass Ihre Praxis keine Gewerbesteuer-Falle wird.
Sie kennen Nachzahlungen und Vorauszahlungen, bevor der Bescheid kommt.
Belege fotografieren statt sortieren. Den Rest erledigen wir.
Allround-Kanzlei oder Spezialist für Heilberufe?
Alles, was Ihre Osteopathie-Praxis steuerlich braucht
Existenzgründung
Vom Businessplan über die Rechtsform bis zur Anmeldung beim Finanzamt. Auch mit Gründungszuschuss.
Umsatzsteuer-Check
Einordnung Ihrer Leistungen, Rechnungsstellung und Kleinunternehmerregelung richtig genutzt.
Kurse und Online-Angebote
Präventionskurse, Workshops, Online-Programme und Produktverkauf steuerlich sauber aufgestellt.
Digitale Buchführung
Belege per App, Bankanbindung und laufende Auswertungen mit DATEV Unternehmen online.
Jahresabschluss und Steuern
Einnahmenüberschussrechnung, Einkommensteuer und Umsatzsteuer aus einer Hand.
Praxisgemeinschaft und Wachstum
Mitarbeiter, freie Mitarbeit, Praxisgemeinschaft oder zweiter Standort: Wir rechnen die Optionen durch.
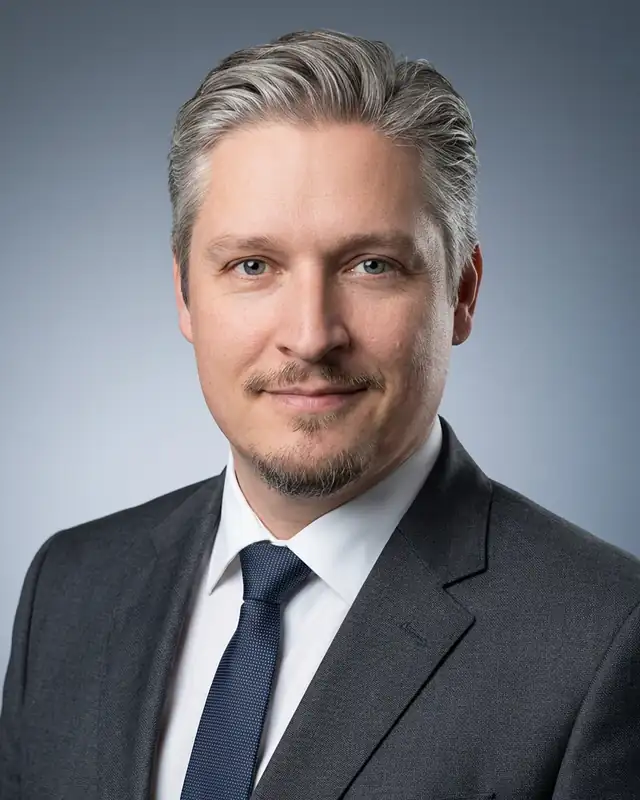
Heiko Brand, Steuerberater für Heilberufe
Ich bin seit 2003 Steuerberater und habe mich früh auf Heilberufe spezialisiert. Osteopathen, Physiotherapeuten und Heilpraktiker haben ähnliche Fragen, aber jede Berufsgruppe hat ihre eigenen Fallstricke.
Meine Kanzlei arbeitet seit 2008 digital. Deshalb betreuen wir Praxen in ganz Deutschland, ohne dass Sie jemals einen Ordner vorbeibringen müssen.
Was Osteopathen uns am häufigsten fragen
Heilbehandlungen sind nach § 4 Nr. 14 Buchst. a UStG umsatzsteuerfrei, wenn sie im Rahmen eines Heilberufs erbracht werden und ein therapeutisches Ziel haben. Entscheidend sind Ihre berufliche Qualifikation (zum Beispiel Heilpraktikererlaubnis, auch sektoral) und die konkrete Leistung. Präventions- und Wellnessangebote ohne Heilbehandlungscharakter sind in der Regel steuerpflichtig. Wir prüfen Ihre Konstellation im Einzelfall.
Osteopathen mit Heilpraktikererlaubnis üben in der Regel einen freien Beruf aus (§ 18 EStG) und zahlen keine Gewerbesteuer. Verkaufen Sie Produkte oder bieten gewerbliche Leistungen an, kann das auf die gesamte Praxis abfärben (§ 15 Abs. 3 Nr. 1 EStG). Nach der Rechtsprechung des BFH bleiben geringfügige gewerbliche Umsätze unschädlich. Wir helfen, das sauber zu trennen.
Ja. Haben Sie bereits eine Erstausbildung abgeschlossen, zum Beispiel als Physiotherapeut, sind die Kosten in der Regel voll als Werbungskosten oder vorweggenommene Betriebsausgaben abziehbar. Dazu zählen Kursgebühren, Fahrt- und Übernachtungskosten, Literatur und Material. Entstehen Verluste, können diese vorgetragen werden. Fehlt eine abgeschlossene Erstausbildung, ist der Abzug nur begrenzt als Sonderausgaben möglich (§ 9 Abs. 6, § 10 Abs. 1 Nr. 7 EStG).
Ja. Wir arbeiten seit 2008 digital und betreuen Mandanten bundesweit. Belege laden Sie per App hoch, Besprechungen laufen per Telefon oder Video.
Gerade in der Gründung werden die Weichen gestellt: Rechtsform, Umsatzsteuer, Praxisräume, Finanzierung und Gründungszuschuss. Fehler aus dieser Phase lassen sich später oft nur teuer korrigieren.
Sie geben uns eine Vollmacht, wir fordern die Unterlagen bei Ihrer bisherigen Kanzlei an und übernehmen die Daten. Für Sie ist das mit wenig Aufwand verbunden.
Das hängt vom Umfang ab: Buchführung, Abschluss, Steuererklärungen, Beratung. Im Erstgespräch klären wir, was Sie brauchen, und Sie erhalten danach ein klares Angebot.
Ausgezeichnet und vernetzt
Lassen Sie Ihre Praxis steuerlich durchleuchten
Im Erstgespräch schauen wir gemeinsam auf Ihre Situation und zeigen Ihnen, wo die größten Hebel und Risiken liegen.
- Per Telefon oder Video
- Bundesweit
- Spezialisiert auf Heilberufe